

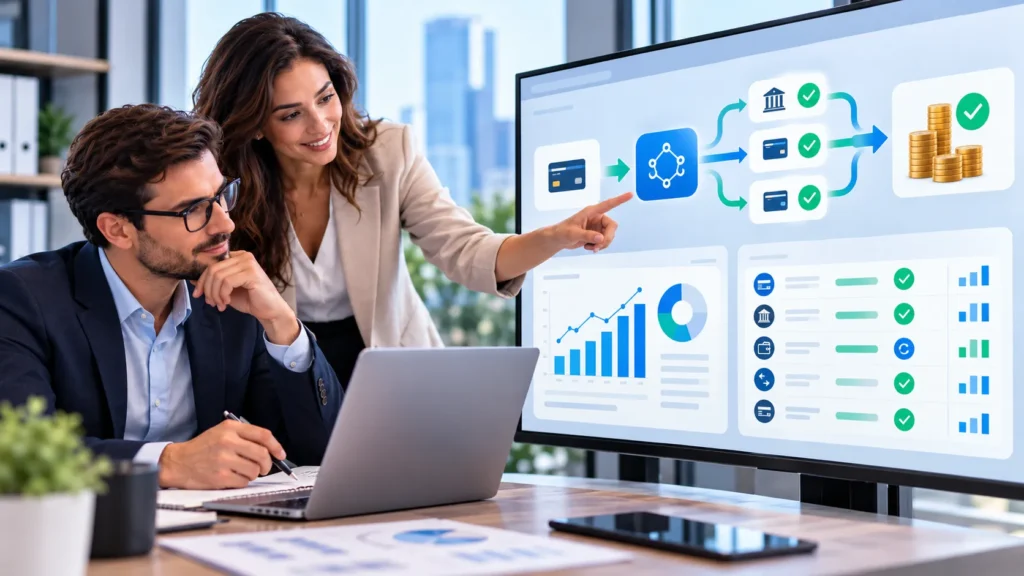
Respuesta rápida. La orquestación de pagos es una capa tecnológica que se sitúa entre una empresa y sus proveedores de pago (pasarelas, procesadores, adquirentes, métodos locales) y gestiona de forma centralizada cómo se procesa cada transacción. En lugar de integrar cada proveedor por separado, la empresa se conecta una vez; el orquestador decide a qué proveedor enviar cada pago, qué hacer si falla, cómo protegerlo y cómo devolver la información de manera uniforme. El resultado esperado es más control, más continuidad y datos más limpios para conciliar.
El problema que originó la orquestación
Una empresa que empieza a cobrar en línea suele contratar una pasarela. Funciona. Después abre otro país, entonces añade un método local. Luego un cliente corporativo pide otro medio. Más adelante, una caída del proveedor principal frena las ventas durante horas.
Con el tiempo la empresa tiene:
- Tres o cuatro integraciones, cada una con su propio formato.
- Referencias de pago distintas en cada sistema.
- Reportes que deben unirse a mano.
- Una dependencia fuerte de un solo proveedor.
- Reglas de negocio («si falla este, intente con aquel») que viven en código disperso o en la cabeza de alguien.
La orquestación nace para ordenar ese ecosistema. Si necesita antes entender la base, empiece por qué es una pasarela de pagos.
Cómo funciona
Imagine el orquestador como un controlador de tráfico:
- Una sola integración. La empresa conecta su sistema una vez, normalmente por API.
- Recepción de la solicitud. Cada pago llega con sus datos (monto, moneda, país, método, tipo de cliente).
- Decisión de enrutamiento. Según reglas definidas, el orquestador elige el proveedor: por costo, por tasa de aprobación, por país, por método o por disponibilidad.
- Procesamiento. La solicitud se envía al proveedor elegido.
- Manejo de la respuesta. Si fue aprobada, se confirma. Si falló por una causa técnica, puede reintentarse con otro proveedor.
- Normalización de datos. El resultado y la información de la transacción se devuelven en un formato uniforme, sin importar quién la procesó.
- Registro y reportes. Todo queda en un único punto de consulta.
Qué componentes suele incluir
- Enrutamiento configurable de transacciones.
- **Conmutación por falla (failover) y reintentos** controlados.
- Gestión de tokens para no depender de un solo proveedor con los datos de tarjeta.
- Capa de seguridad y antifraude aplicada antes o durante el procesamiento.
- Datos unificados para trazabilidad y conciliación.
- Panel de monitoreo con aprobaciones, rechazos y tiempos.
No todos los productos incluyen todo esto. Antes de contratar, pida que le detallen cuáles de estas capacidades existen realmente y cuáles son solo planes futuros.
Un ejemplo ilustrativo de enrutamiento
El siguiente escenario es inventado para explicar la lógica.
Una empresa procesa pagos con tarjeta con dos proveedores, A y B. A es más barato, pero a ciertas horas tiene rechazos técnicos. Con reglas de orquestación:
- Las transacciones locales de menor valor se envían a A.
- Si A responde con error técnico (no por fondos insuficientes), se reintenta en B.
- Si A supera un umbral de fallos durante diez minutos, se desvía el tráfico a B hasta que se recupere.
Sin orquestación, ese ajuste exige un desarrollo en cada sistema y, durante la caída, la operación pierde ventas. Con ella, la regla está en un solo lugar y el cambio es inmediato. Lo importante es que la decisión sea medible: cuántos pagos se recuperaron, cuánto cuesta cada ruta y cuánto tarda cada proveedor.
Orquestador, pasarela, agregador y hub de pagos
| Concepto | Qué hace | Relación |
|---|---|---|
| Pasarela | Transmite y autoriza pagos con uno o varios medios | Es una de las piezas que el orquestador usa |
| Agregador | Permite aceptar pagos sin contratar cada pieza | Otro proveedor conectable |
| Orquestador | Decide a qué proveedor enviar cada pago y cómo reaccionar a fallos | Se sitúa encima de varios proveedores |
| Hub de pagos | Centraliza la operación de pagos, incluidos bancos y conciliación | Puede incluir orquestación como componente |
Los límites entre estos términos no son rígidos y cambian según el proveedor. Por eso conviene preguntar siempre qué hace cada pieza, no cómo se llama. Hay más detalle en pasarela, agregador, procesador y adquirente.
Beneficios, con matices
- Continuidad. Menos dependencia de un solo proveedor.
- Optimización de costos y aprobación. Posible, si se mide y se ajustan reglas. No es automático.
- Expansión más rápida. Añadir un método o proveedor sin rehacer integraciones.
- Mejor información. Un único formato de datos facilita la conciliación. Ver referencias de pago.
- Seguridad más consistente. Reglas antifraude aplicadas en un mismo punto.
Costos y límites
- Añade una capa más a la arquitectura, que también debe gestionarse y monitorearse.
- No elimina los costos de cada proveedor.
- Una orquestación sin objetivos (qué quiere optimizar) se convierte en complejidad sin beneficio.
- Requiere gobierno: quién cambia las reglas, quién las aprueba, cómo se prueban.
¿Cuándo tiene sentido?
Pregúntese:
- ¿Trabajamos o queremos trabajar con más de un proveedor de pagos?
- ¿Operamos en más de un país o con métodos locales distintos?
- ¿Una caída del proveedor principal tendría un costo alto?
- ¿Estamos perdiendo ventas por rechazos técnicos que podrían recuperarse?
- ¿Conciliar nos exige normalizar datos de varias fuentes cada mes?
Si respondió sí a dos o más, la orquestación probablemente merece un análisis. Si procesa pocos pagos con un solo proveedor y sin problemas, es probable que todavía no la necesite.
Cómo implementarla por fases
Una orquestación no se enciende de un día para otro. Un camino razonable:
- Diagnóstico. Inventario de proveedores, medios de pago, volúmenes, tarifas, tasas de aprobación y causas de rechazo. Sin esta base, no se sabe qué optimizar.
- Un objetivo concreto. Por ejemplo, reducir la dependencia de un proveedor, recuperar rechazos técnicos o abrir un país nuevo.
- Integración única. Conectar los sistemas de la empresa al orquestador, empezando por un flujo de bajo riesgo.
- Segundo proveedor en modo respaldo. Primero como alternativa ante fallas, antes de pasar a reglas por costo o por aprobación.
- Reglas de enrutamiento medidas. Cada regla se acompaña de un indicador: aprobación, costo por venta aprobada, tiempo de respuesta.
- Datos unificados para conciliar. Verificar que la referencia viaje en todos los flujos (referencias de pago).
- Gobierno. Quién puede cambiar reglas, cómo se prueban y cómo se registran los cambios.
Preguntas para hacer a un proveedor de orquestación
- ¿Qué proveedores y medios de pago están ya conectados y cuáles requerirían desarrollo?
- ¿Qué reglas de enrutamiento permite configurar y quién las configura?
- ¿Cómo maneja los reintentos y los casos de doble cobro?
- ¿Qué datos entrega para conciliar y en qué formato?
- ¿Qué controles de seguridad y antifraude incluye y cuáles se aplican por proveedor?
- ¿Qué ocurre con los tokens de tarjeta si cambio de orquestador?
- ¿Cuál es el modelo de costos y qué escalas de volumen existen?
En Colombia y en México
En ambos mercados convive una mezcla de tarjetas, transferencias y métodos locales. En Colombia son habituales PSE, billeteras y pagos inmediatos; en México, SPEI, pagos en efectivo por referencia y tarjetas con diferentes esquemas de financiamiento. Esa diversidad es justamente lo que complica una integración directa con cada uno. Infodec cuenta con un orquestador de pagos; puede ver cómo opera en Colombia y en México.
Preguntas frecuentes
¿Qué es la orquestación de pagos en palabras simples?
Es centralizar el control de los pagos: una conexión, varios proveedores, reglas para decidir por cuál pasa cada transacción.
¿Una pasarela de pagos y un orquestador son lo mismo?
No. La pasarela procesa pagos con sus conexiones; el orquestador coordina varios proveedores y decide cómo enrutar y qué hacer ante fallas.
¿La orquestación reduce costos?
Puede hacerlo si se enruta por costo y se mide el resultado, pero no es automático. Debe compararse contra la tarifa completa de cada proveedor.
¿Ayuda con la conciliación?
Sí, cuando entrega datos en un formato uniforme. No reemplaza el proceso de conciliar contra la contabilidad. Vea la guía de conciliación bancaria.
¿Qué empresas la necesitan?
Las que procesan volumen relevante, usan o quieren usar varios proveedores, operan en varios países o no pueden permitirse caídas en sus cobros.
Para profundizar
- Qué es una pasarela de pagos
- Pasarela, agregador, procesador y adquirente
- Referencias de pago: por qué cada sistema identifica distinto la misma transacción
- Cómo comparar comisiones de pasarelas
- Pagos rechazados: el costo que no aparece en el informe
Última revisión: octubre de 2026. Contenido informativo.
