

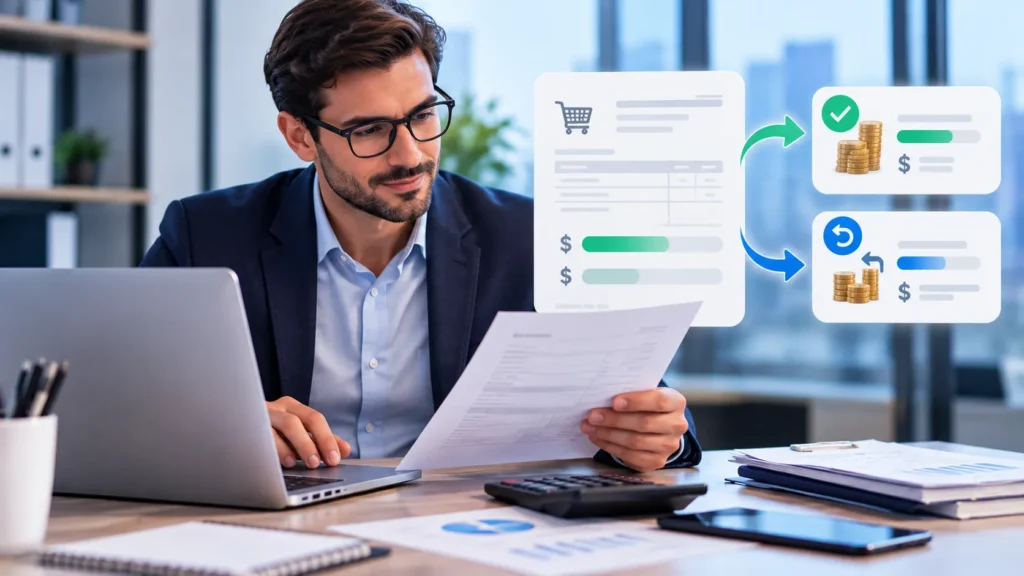
Un contracargo (chargeback) ocurre cuando el titular de una tarjeta cuestiona un cobro ante su banco y el banco revierte el dinero al cliente, retirándolo del comercio. No es una devolución que el comercio decide: es una disputa en la que el comercio debe defender la venta.
Muchas empresas se enteran de su magnitud tarde, porque el costo no aparece en un solo lugar.
Cómo funciona el proceso
- El titular desconoce un cargo o reclama por un producto o servicio.
- El banco emisor abre una disputa y, normalmente, retira el valor del comercio de forma provisional.
- El comercio (a través de su adquirente o pasarela) es notificado y tiene un plazo para responder con evidencia.
- Si la evidencia es suficiente, la disputa puede resolverse a favor del comercio. Si no, el contracargo se confirma.
Los plazos, formatos y motivos los definen las redes de pago y su adquirente. Confírmelos con su proveedor.
Tipos más frecuentes
| Tipo | Qué sucede |
|---|---|
| Fraude | El titular no hizo la compra (tarjeta robada o datos usados sin autorización) |
| No reconocido | El titular no identifica el cargo en su extracto, aunque sí compró |
| Producto o servicio no recibido | El cliente afirma que no recibió lo pagado |
| No conforme | El producto no era lo que se prometió |
| Cobro duplicado o erróneo | Se cobró dos veces o por un valor incorrecto |
| Suscripción cancelada | Se siguió cobrando después de la cancelación |
La distinción importa porque cada tipo requiere una medida distinta. El fraude se previene con autenticación y monitoreo; el «no reconocido» con claridad en el extracto; el «no recibido» con evidencia de entrega.
El costo completo
Un contracargo cuesta más que el monto de la venta.
Ejemplo ilustrativo (cifras inventadas): venta de 100.
- Se pierde el ingreso: 100
- Tarifa de contracargo del proveedor: 15 (supuesta)
- Producto entregado (costo de ventas): 40 (supuesto)
- Tiempo del equipo para reunir evidencia y responder
- Posible efecto en la relación con el adquirente si el número de contracargos supera ciertos umbrales
La empresa pierde, en este ejemplo, más de 150 por una venta de 100, sin contar el tiempo.
Cómo reducir los contracargos: por tipo
Contra el fraude
- Autenticación del titular en la compra (como 3-D Secure).
- Reglas de monitoreo: velocidad de compra, países, montos atípicos, dispositivos.
- Verificación adicional en pedidos de riesgo antes de despachar.
Contra el «no reconocido»
- Que el nombre que aparece en el extracto del cliente sea reconocible (nombre comercial y datos de contacto).
- Comunicación clara tras la compra: confirmación con el nombre del comercio y el monto.
Contra el «no recibido» y el «no conforme»
- Seguimiento de envíos y confirmaciones de entrega.
- Descripciones precisas de productos y condiciones.
- Política de devoluciones fácil de encontrar y de usar. A veces es más barato devolver el dinero que defender una disputa.
Contra los cobros duplicados o recurrentes
- Control de reintentos y de doble cobro (pagos duplicados).
- Aviso previo de renovación y cancelación sencilla.
Cómo responder una disputa
- Registre el plazo desde el primer día. Perder el plazo es perder la disputa.
- Reúna evidencia ordenada: confirmación de la compra, registros de acceso o entrega, comunicaciones con el cliente, políticas aceptadas.
- Asigne un responsable con acceso a los datos de pedido, pago y logística.
- Registre cada resultado y su causa para detectar patrones.
- Cuente con la información de la pasarela: ¿qué datos aporta de la transacción original?
Indicadores
- Contracargos por cada mil transacciones.
- Porcentaje de disputas ganadas.
- Valor total en disputa y costo adicional.
- Distribución por causa y por canal.
Una nota sobre prevención y seguridad
La reducción del fraude es parte de la arquitectura de pagos: controles antes del cobro, datos protegidos y visibilidad de patrones. Algunas empresas la gestionan desde una capa de orquestación y seguridad que aplica reglas a todos los proveedores a la vez; la oferta de Infodec en este terreno puede consultarse para Colombia y México. La guía qué es una pasarela de pagos explica dónde ocurre cada paso del proceso, y cómo comparar comisiones de pasarelas incluye las tarifas por disputa entre los costos a revisar.
Preguntas frecuentes
¿Qué es un contracargo?
Es la reversión de un pago con tarjeta iniciada por el banco del titular después de una disputa.
¿Se puede evitar un contracargo?
Muchos se pueden prevenir con autenticación, claridad en la compra y una buena política de devoluciones. Otros se pueden disputar con evidencia.
¿Quién asume el costo?
Normalmente el comercio, según las condiciones del contrato con su adquirente o pasarela.
¿Es lo mismo un contracargo que una devolución?
No. La devolución la decide el comercio; el contracargo lo inicia el banco del cliente.
Para profundizar
- Qué es una pasarela de pagos
- Pagos rechazados: el costo que no aparece en el informe
- Pagos duplicados y no aplicados
Última revisión: octubre de 2026. Contenido informativo.
